ETF를 처음 사려고 검색하면 이름이 수백 개 나옵니다. 수익률 순으로 정렬해서 제일 위에 있는 걸 사고 싶어지는데, 그게 가장 흔한 실수예요.
과거 수익률은 미래를 보장하지 않고, 오히려 많이 오른 뒤라는 뜻일 수도 있습니다. 대신 봐야 할 5가지를 정리했습니다.
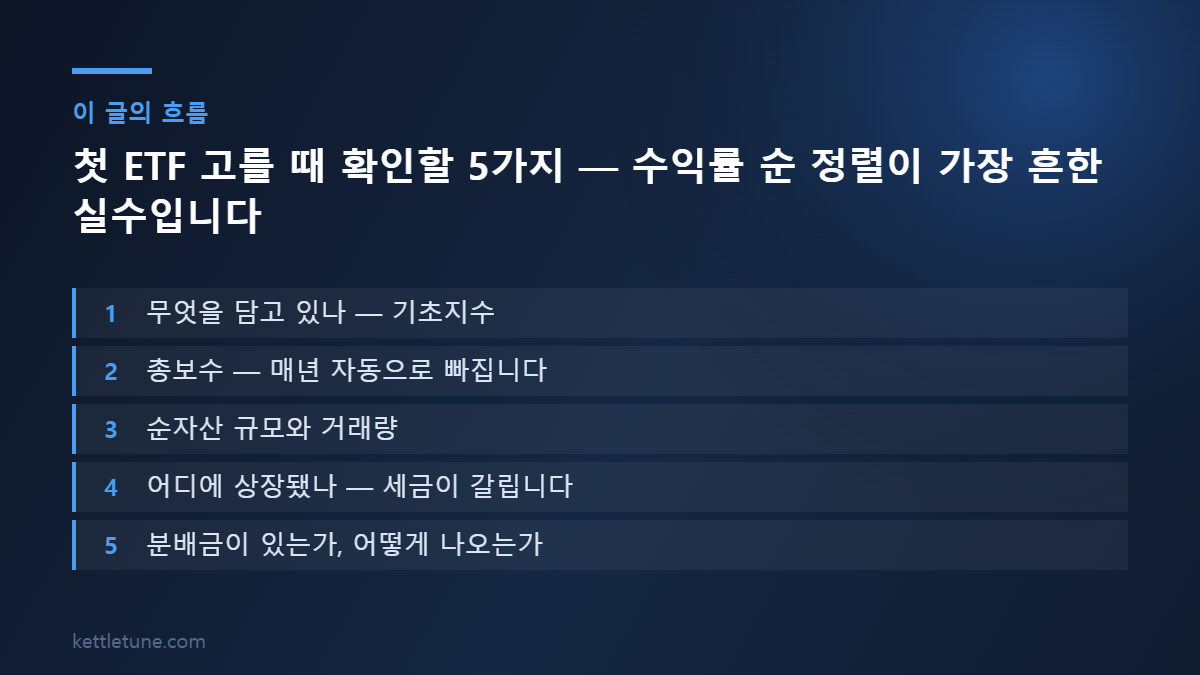
1. 무엇을 담고 있나 — 기초지수
ETF는 그릇이고, 안에 뭐가 담겼는지가 전부입니다. 이름만 보고 짐작하면 안 돼요.
확인할 것은 상위 10개 종목과 그 비중 합계입니다. 운용사 홈페이지나 증권사 앱의 “구성종목(Holdings)”에서 볼 수 있어요.
- 상위 3종목 합이 50%를 넘는다 → 사실상 그 몇 종목에 베팅하는 상품입니다. 분산 효과를 기대하면 안 됩니다.
- 200~500개 종목에 고르게 분산 → 시장 전체를 따라가는 성격입니다.
“ETF니까 분산됐겠지”는 위험한 가정입니다. 테마형 ETF는 개별 종목 몇 개를 묶은 것에 가까운 경우가 많아요.
2. 총보수 — 매년 자동으로 빠집니다
총보수는 수익이 나든 안 나든 매년 차감됩니다. 별도로 청구되는 게 아니라 기준가에서 조용히 빠져나가요.
| 유형 | 흔한 총보수 범위 |
|---|---|
| 지수추종(S&P500·나스닥100 등) | 0.03~0.2% |
| 섹터·테마형 | 0.4~0.8% |
| 레버리지·인버스 | 0.9% 이상 |
0.1%와 0.7%는 작아 보이지만 20년이면 누적으로 크게 벌어집니다. 특히 장기 보유할 핵심 자산일수록 보수에 민감하게 접근하세요.
반대로 몇 달만 들고 있을 거라면 보수 차이는 거의 무의미합니다. 보유 기간에 따라 중요도가 달라집니다.
3. 순자산 규모와 거래량
이 둘은 “잘 팔리는 상품인가”가 아니라 “내가 원할 때 제값에 팔 수 있나”의 문제입니다.
- 순자산이 작으면 상장폐지 위험이 있습니다. 폐지되면 강제 청산되는데, 원하지 않는 시점에 정리당할 수 있어요.
- 거래량이 적으면 호가 간격(스프레드)이 벌어집니다. 사고파는 것만으로 손실이 나요.
특히 신규 상장 ETF는 주목도는 높은데 거래량이 얇은 경우가 많습니다. 매수·매도 호가 차이를 한 번 확인해보고 들어가세요.
4. 어디에 상장됐나 — 세금이 갈립니다
같은 지수를 추종해도 미국 상장이냐 국내 상장이냐에 따라 과세가 완전히 다릅니다.
| 미국 상장 ETF | 국내 상장 해외형 ETF | |
|---|---|---|
| 매매차익 | 양도소득세 22% | 배당소득세 15.4% |
| 기본공제 | 연 250만원 | 없음 |
| 손익통산 | 가능 | 불가 |
| 금융소득종합과세 | 미합산 | 합산 |
단순히 세율만 보면 15.4%가 낮아 보이지만, 연 250만원 공제와 손익통산을 고려하면 상황에 따라 뒤집힙니다. 손실 난 종목과 상계할 수 있느냐가 실제 수익률에 크게 작용해요.
연 금융소득이 2,000만원을 넘길 가능성이 있다면 종합과세 합산 여부가 결정적입니다. 세부 비교는 계좌별 과세 비교 글에 정리해뒀어요.
5. 분배금이 있는가, 어떻게 나오는가
ETF도 배당(분배금)을 줍니다. 다만 분배금이 높다고 좋은 상품은 아닙니다.
- 배당주에서 나오는 분배금 — 기업 이익에서 나옵니다. 지속 가능성이 상대적으로 높아요.
- 옵션 프리미엄(커버드콜) — 상승 여력을 팔아서 만드는 수익입니다. 분배율은 높지만 주가 상승을 일부 포기합니다.
- 원금 반환(ROC) — 내가 넣은 돈을 돌려주는 것이 섞인 경우입니다. 이건 수익이 아니에요.
분배율 숫자만 보고 고르면 “배당은 받는데 원금이 줄어드는” 상황을 만날 수 있습니다. 분배금의 출처를 확인하는 습관이 중요해요.
처음이라면 이 순서로
- 1단계 — 넓게 분산된 지수추종 ETF로 시작. 종목을 고르는 부담이 없고 보수도 낮습니다.
- 2단계 — 시장 등락에 내가 어떻게 반응하는지 몇 달 겪어봅니다. 이게 진짜 학습입니다.
- 3단계 — 그다음에 섹터·테마·배당형을 일부만 추가.
순서를 거꾸로 가면, 테마 ETF의 큰 변동성을 먼저 겪고 시장을 떠나게 되는 경우가 많습니다. 처음엔 지루한 게 정답에 가까워요.
자주 묻는 질문
Q. S&P500 ETF는 여러 개인데 뭘 골라야 하나요?
같은 지수를 추종하면 수익률 차이는 크지 않습니다. 총보수, 순자산 규모, 거래량, 그리고 상장 시장(세금)을 비교해서 고르세요. 장기 보유할수록 총보수 차이가 누적됩니다.
Q. 분배금이 높은 ETF가 좋은 건가요?
아닙니다. 분배금의 출처를 봐야 합니다. 커버드콜 상품은 상승 여력을 팔아서 분배금을 만들고, 일부는 원금 반환(ROC)이 섞이기도 합니다. 분배율이 높을수록 주가 상승이 제한되는 구조일 수 있어요.
Q. 레버리지 ETF로 시작해도 되나요?
권하지 않습니다. 레버리지는 하루 단위로만 배수를 추종해서 장기 보유 시 변동성 손실이 누적됩니다. 시장 등락에 본인이 어떻게 반응하는지 먼저 겪어본 뒤 판단하는 게 안전합니다.
Q. 얼마부터 시작할 수 있나요?
ETF는 1주 단위로 살 수 있어서 몇 만원으로도 시작됩니다. 금액보다 중요한 건 매달 꾸준히 넣을 수 있는 크기인지예요.
※ 이 글은 정보 정리 목적이며 특정 상품을 권유하지 않습니다. 세법·보수·상품 구조는 변경될 수 있으니 매수 전 운용사 자료를 확인하세요.
답글 남기기