“배당 500만원 포트폴리오 따라 하기” 같은 영상, 다들 한 번쯤 보셨을 거예요. 그런데 그거 그대로 따라 하기 전에, 딱 하나만 먼저 짚고 갈게요. “인출률”과 “배당수익률”은 완전히 다른 개념이에요.
🙋 제 얘기를 좀 보태면 — 저는 아직 은퇴 목표 같은 건 딱히 없어요. 한창 일할 나이고, 일하는 것도 나름 재밌거든요. 오히려 돈이 통장에 쌓이는 걸 볼 때 행복감을 느끼는 편이라, 쓰는 것보다 모으는 쪽에 더 마음이 갑니다.
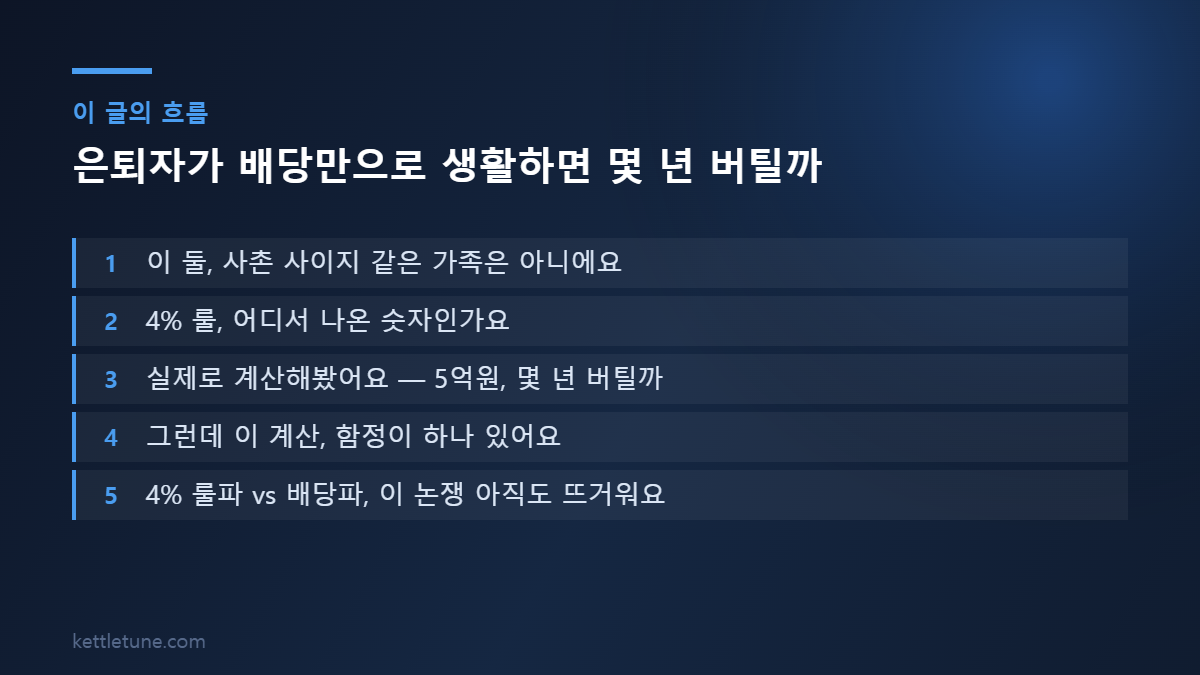
이 둘, 사촌 사이지 같은 가족은 아니에요
4% 인출률은 자산 전체에서 매년 어느 정도를 꺼내 써도 장기적으로 버틸 수 있는지를 보는 개념이에요. 반면 4% 배당수익률은 배당이나 분배금이 자산 대비 얼마나 나오는지를 보는 숫자예요. 둘은 닮았지만 완전히 같은 개념은 아니라는 비유가 있어요 — 명절에 만나면 반갑지만, 통장 비밀번호를 공유하면 안 되는 사이랄까요.
4% 룰, 어디서 나온 숫자인가요
윌리엄 벤젠이라는 재무설계사가 1926년부터 1976년까지 50년간의 미국 금융시장 데이터를 기반으로, 주식 60%·채권 40% 포트폴리오를 몬테카를로 시뮬레이션과 역사적 시나리오 분석으로 테스트했어요. 대공황, 1930년대 침체, 1970년대 스태그플레이션 같은 극단적 상황까지 다 반영해서, 95% 이상 확률로 30년 이상 자산이 유지되는 인출률로 4%를 제안했다고 알려져 있어요.
실제로 계산해봤어요 — 5억원, 몇 년 버틸까
단순히 돈을 빼기만 하는 게 아니라, 남은 돈을 계속 투자하고, 물가가 오르는 만큼 인출액도 매년 늘려가는 현실적인 시나리오로 계산했어요.
| 연차 | 그해 인출액 | 연말 잔액 |
|---|---|---|
| 1년차 | 2,050만원 | 5억 880만원 |
| 10년차 | 2,560만원 | 5억 8,604만원 |
| 20년차 | 3,277만원 | 6억 5,349만원 |
| 30년차 | 4,195만원 | 6억 6,335만원 |
| 38년차 | 5,111만원 | 5억 8,027만원 |
매년 물가상승률만큼 인출액을 늘려가면서 썼는데도, 38년 뒤 잔액이 오히려 원금(5억원)보다 많아요. 이게 바로 4% 룰이 “안전한 인출률”로 불리는 이유예요. 다만 이건 연 6% 수익률이 꾸준히 유지된다는 가정이 깔려있다는 걸 기억해야 해요.
그런데 이 계산, 함정이 하나 있어요
실제 시장은 이렇게 매끄럽게 우상향하지 않아요. 중간에 몇 년간 폭락이 오면, 그 시기에 팔아야 할 주식 수량이 기하급수적으로 늘어나면서 자산이 훨씬 빨리 고갈될 수 있다는 지적이 있어요. 이걸 ‘수익률 순서 위험’이라고 불러요 — 같은 평균 수익률이라도, 하락이 은퇴 초반에 오느냐 후반에 오느냐에 따라 결과가 완전히 달라지는 거예요.
4% 룰파 vs 배당파, 이 논쟁 아직도 뜨거워요
4% 룰을 신봉하는 쪽은, 원금을 일부 팔아 쓰더라도 전체적으로는 수학적으로 안전하다는 입장이에요. 반면 배당파는 원금은 건드리지 않고 배당금만으로 생활하는 걸 선호해요. 최근엔 이 둘을 섞은 하이브리드 방식도 언급돼요. 지수추종+단기채권+커버드콜을 섞어서, 배당률이 4% 밑으로 떨어지면 채권만 팔아서 인출률을 맞추는 식이에요.
한국 상황은 조금 다르게 봐야 해요
4% 룰은 미국 데이터 기반 연구예요. 한국의 인플레이션과 세금 구조를 고려하면, 3.5% 정도로 더 보수적으로 잡는 게 안전하다는 의견이 있어요. 여기에 서울 아파트 전세가 평균 5.6억원, 국민연금 수급액 월 60만원 수준 같은 한국 특유의 상황도 함께 고려해야 한다고 알려져 있습니다.
세전 계산만 하고 끝내면 안 돼요
15억원의 4%인 연 6,000만원을 세전 기준으로 계산했다면, 실제로는 원천징수와 종합과세 가능성까지 반영해야 진짜 손에 쥐는 금액을 알 수 있다고 알려져 있어요. 자신의 생활비, 목표 세후 현금흐름, 세금 구간, 계좌 종류를 각각 따로 계산해봐야 한다는 조언이 있습니다.
다음 편 예고
4% 인출률 이론은 알겠는데, 실제로 배당이 예상보다 적게 나오면 어떻게 될까요? 다음 편에서는 실제 배당컷 사례들을 파보고, 그게 은퇴 계획에 어떤 충격을 주는지 확인해볼게요.
정리하면
4% 인출률과 배당수익률은 이름은 비슷해도 다른 개념이에요. 4% 룰은 원금을 일부 팔아 쓰는 것까지 포함한 전체 자산 관리 개념이고, 배당수익률은 순수하게 배당으로 나오는 현금흐름만 보는 숫자예요. 시뮬레이션상으로는 4% 인출률이 38년 이상 버틸 수 있다는 결과가 나오지만, 이는 꾸준한 수익률을 가정한 것이고 실제로는 수익률 순서 위험까지 고려해야 해요.
❓ 자주 묻는 질문
Q. 4% 인출률과 배당수익률 4%, 어느 게 더 안전한가요?
개념이 다르기 때문에 단순 비교는 어려워요. 4% 인출률은 원금 매도를 포함한 전체 자산 관리 개념이고, 배당수익률은 배당만으로 나오는 현금흐름을 뜻합니다.
Q. 한국에서도 4%가 안전한 인출률인가요?
한국의 인플레이션과 세금 구조를 고려하면 3.5% 정도로 더 보수적으로 잡는 게 안전하다는 의견이 있어요. 개인 상황에 따라 다를 수 있습니다.
Q. 수익률 순서 위험이 뭔가요?
같은 평균 수익률이라도, 하락장이 은퇴 초반에 오는지 후반에 오는지에 따라 자산 고갈 시점이 크게 달라지는 현상이라고 알려져 있어요. 은퇴 초반 하락장이 특히 치명적일 수 있습니다.
kettletune | 재테크·미국주식·한국생활 정보에서 더 알아보기
구독을 신청하면 최신 게시물을 이메일로 받아볼 수 있습니다.
답글 남기기