이 글에서 다루는 것
- 미국 배당 원천징수 15%를 이미 냈는데 한국에서 또 내야 하는지
- 외국납부세액공제로 이중과세를 조정하는 실전 신고법
- SCHD·JEPQ 등 실제 배당 기준 계산 예시
🙋 제 얘기를 좀 보태면 — 저도 작년에 처음 이 신고를 직접 해봤는데, 생각보다 복잡하지 않았어요. 다만 자료를 미리 안 챙겨두면 5월에 급하게 찾느라 고생하니, 배당 들어올 때마다 캡처라도 해두는 걸 추천합니다. 사회초년생 후배님이라면 첫 배당 받는 순간부터 이 습관을 들이시길 권해요 — 저는 나중에 몰아서 찾느라 한참 고생했거든요.
SCHD든 JEPQ든, 미국 주식 배당을 받으면 통장에 원래 금액의 85%만 들어와요. 나머지 15%는 미국에 이미 냈기 때문이에요. “그럼 한국에서는 세금 안 내도 되는 거 아냐?” 이 질문에 답해드릴게요.
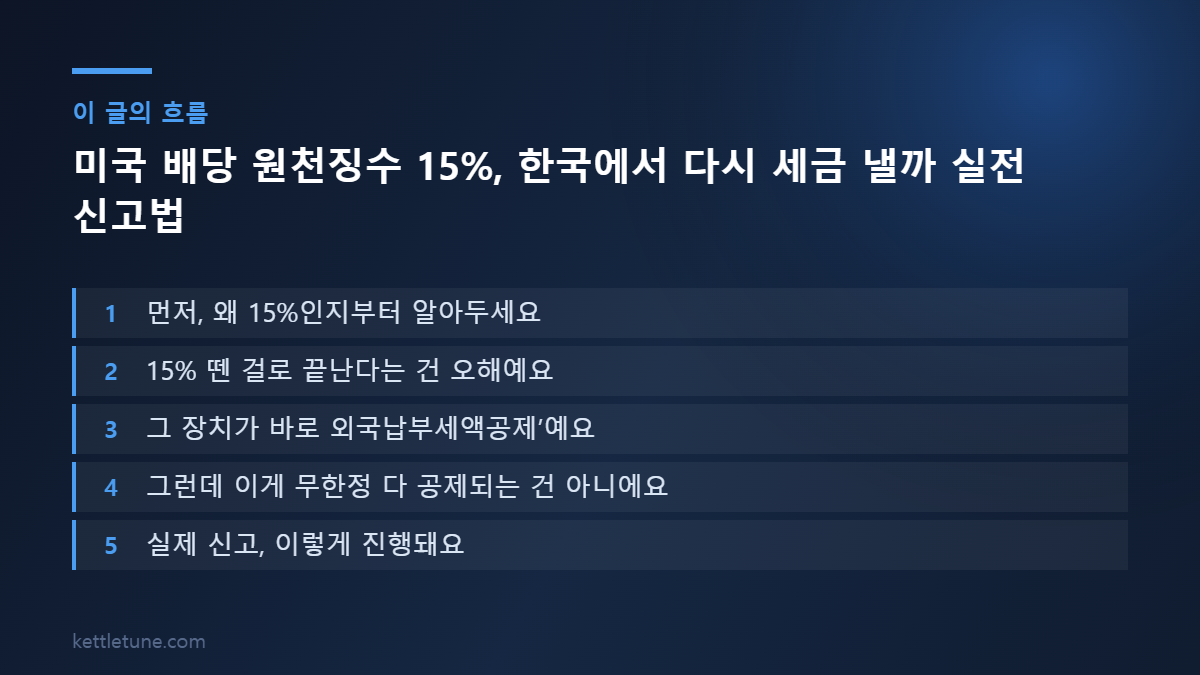
먼저, 왜 15%인지부터 알아두세요
미국은 원래 배당소득에 30% 원천징수를 매기는 게 원칙이에요. 그런데 한국과 미국이 맺은 한미조세조약 덕분에, 이 세율이 15%로 낮아진다고 알려져 있어요. 이건 W-8BEN이라는 서류를 제출했을 때 적용되는 세율이고, 보통 증권사에서 자동으로 처리해줘요.
15% 뗀 걸로 끝난다는 건 오해예요
한국 거주자는 국내외 모든 소득에 대해 한국 세법에 따라 보고 의무가 있다고 알려져 있어요. 미국 배당을 포함한 모든 금융소득이 2,000만원을 초과하면, 종합소득세 신고에서 이걸 다시 보고해야 해요. 다만 이미 미국에 낸 세금은 이중으로 안 내도록 조정해주는 장치가 있어요.
그 장치가 바로 ‘외국납부세액공제’예요
미국에서 먼저 원천징수된 세액은, 한국 종합소득세 신고 시 외국납부세액공제를 통해 공제받을 수 있다고 알려져 있어요. 이중과세를 방지하기 위한 제도예요.
그런데 이게 무한정 다 공제되는 건 아니에요
공제받을 수 있는 금액은 납부한 외국세액을 한도로 한다고 알려져 있어요. 실제 사례로, 배당분 외국납부세액이 15만원이고 한도가 62만 5천원이었다면, 15만원 전액이 공제된다고 알려져 있어요. 반대로 외국세액이 한도보다 크면, 한도까지만 공제되고 나머지는 이월되거나 소멸될 수 있어요.
실제 신고, 이렇게 진행돼요
1️⃣ 미국 원천징수 — 배당금의 15%가 현지에서 자동 원천징수
2️⃣ 연간 배당 내역 확인 — 증권사에서 받은 배당 내역서와 원천징수 자료 확인
3️⃣ 종합소득세 신고 — 다음 해 5월, 홈택스에서 해외주식 배당소득을 다른 소득과 합산 신고
4️⃣ 외국납부세액공제 신청 — 신고 화면에서 이미 낸 미국 세액을 입력해 공제 신청
홈택스 자동 반영, 너무 믿지 마세요
국세청 홈택스에 해외 배당 관련 자료가 자동으로 다 반영된다고 생각하기 쉬운데, 실제로는 증권사에서 받은 배당 지급 내역서와 직접 대조하는 과정이 먼저라는 지적이 있어요. 자동 반영에만 의존하면 누락되는 부분이 생길 수 있어요.
배당세 vs 양도세, 뭐가 더 부담될까요
| 구분 | 세율/공제 |
|---|---|
| 배당소득세 | 금액 상관없이 15% (미국) + 국내 조정 |
| 양도소득세 | 연 250만원까지 공제, 초과분 22% |
배당세는 금액에 상관없이 계속 원천징수되지만, 양도세는 연 250만원까지 공제받을 수 있다고 알려져 있어요. 배당을 자주 안 받고 장기로 오래 들고 가는 전략이라면, 이 공제 혜택을 상대적으로 더 잘 활용할 수 있어요.
ROC(자본반환), 이것도 알아두면 도움 돼요
미국 배당 지급 후 연말정산 과정에서, 일부 금액이 ‘자본의 반환(Return of Capital)’으로 재분류돼 현지 원천징수세가 환급되는 경우가 있다고 알려져 있어요. 이 경우 신고 시점에 외국 원천징수세액이 이미 환급됐다면, 외국납부세액 공제도 그에 맞춰 조정해야 한다는 국세청 해석이 있습니다. 커버드콜 계열 상품(JEPI, JEPQ 등)에서 특히 이런 재분류가 자주 일어난다고 알려져 있어요.
ISA·연금계좌라면, 이 부분 다시 확인하세요
예전에는 ISA나 연금계좌 안에서 발생한 해외 배당은, 국세청이 투자회사에 세금을 보전해주는 방식으로 처리됐어요. 그런데 2025년부터는 이 방식이 개정돼서, 국세청이 투자회사에 지급하는 금액이 없어졌다고 알려져 있어요. 이로 인해 계좌 내 분배금 자체가 줄어들 수 있으니, 시리즈 1편에서 다룬 계좌 배치 전략을 세우실 때 이 변화도 함께 고려하시길 권해요.
다음 편 예고
세금 시리즈 마지막 편에서는, ISA 만기 자금을 연금계좌로 이전할 때 실제로 어떤 절차를 거쳐야 하는지, 그리고 이 과정에서 놓치기 쉬운 부분들을 실전 가이드로 정리해볼게요.
정리하면
미국 배당은 한미조세조약 덕분에 15%로 원천징수되고, 이 세액은 한국 종합소득세 신고 시 외국납부세액공제로 이중과세가 조정돼요. 다만 공제에는 한도가 있고, 홈택스 자동 반영보다는 증권사 자료와 직접 대조하는 게 안전해요. 커버드콜 상품은 ROC 재분류로 세액 조정이 필요할 수 있고, ISA·연금계좌의 해외 배당 처리 방식도 2025년부터 바뀌었다는 점을 함께 기억해두세요.
❓ 자주 묻는 질문
Q. 미국에서 15% 뗐으면 한국에서는 세금을 아예 안 내나요?
아니요, 금융소득이 2천만원을 넘으면 한국에서 종합소득세 신고가 필요하고, 이미 낸 미국 세액은 외국납부세액공제로 이중과세만 조정된다고 알려져 있어요.
Q. 외국납부세액공제는 얼마까지 받을 수 있나요?
납부한 외국세액을 한도로 공제되고, 한도를 초과하는 부분은 이월되거나 소멸될 수 있다고 알려져 있어요. 정확한 한도 계산은 개인별 소득 구조에 따라 달라집니다.
Q. JEPI·JEPQ 같은 커버드콜 상품은 세금 처리가 다른가요?
배당 일부가 자본반환(ROC)으로 재분류돼 원천징수세가 환급되는 경우가 있다고 알려져 있어요. 이 경우 외국납부세액공제도 그에 맞춰 조정해야 할 수 있습니다.
답글 남기기